Index Universal Life (IUL)
Potencial financiero.
Protección inteligente.
Descubre cómo un IUL puede proteger a tu familia y ayudarte a construir valor en efectivo para tu futuro.
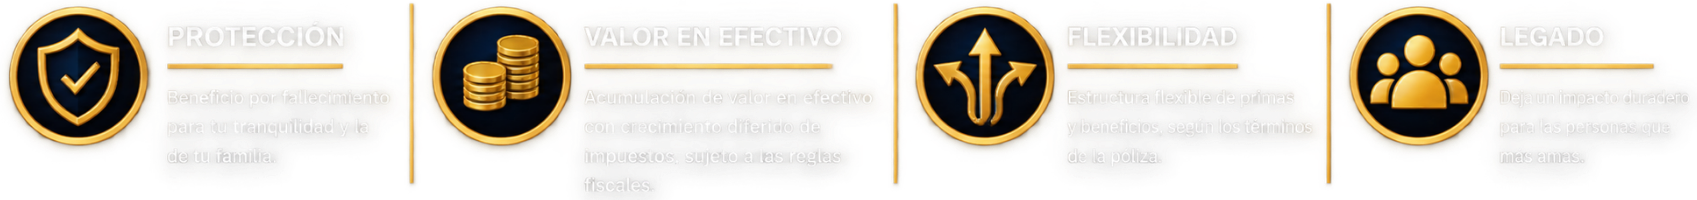
¿QUÉ ES UN IUL? (Index Universal Life)
Una herramienta para tu vida y tu futuro.
Un Indexed Universal Life (IUL) es un seguro de vida permanente que combina un beneficio por fallecimiento con la posibilidad de acumular valor en efectivo, sujeto a los términos, costos y condiciones de la póliza.
Entiende. Decide. Avanza con confianza.
En este video, Daniel Rodríguez te explica de forma clara y sencilla qué es un Indexed Universal Life (IUL), cómo funciona, cuáles son sus beneficios, costos, riesgos y si puede ser adecuado para ti.
☑ Qué es un IUL y cómo funciona
☑ Cómo se acredita el interés
☑ Qué ocurre cuando el mercado baja
☑ Costos, cargos y riesgos importantes
☑ Para quién puede tener sentido
☑ Preguntas que debes hacer
¿CÓMO FUNCIONA UN IUL?
Una protección estratégica
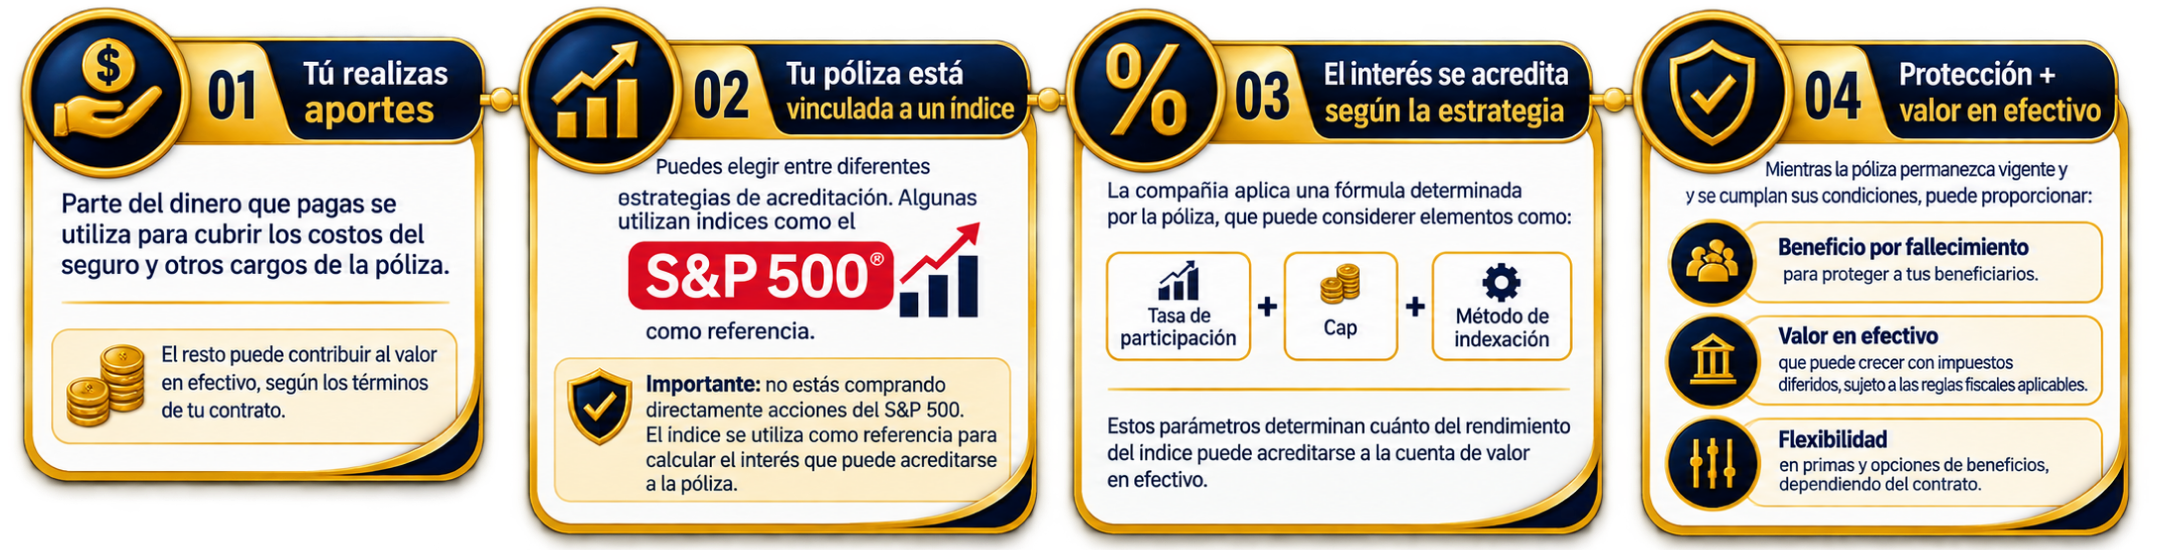
Un Indexed Universal Life (IUL) combina un seguro de vida permanente con la posibilidad de acumular valor en efectivo, utilizando índices de mercado como referencia para determinar cómo se acredita parte del crecimiento de la póliza.
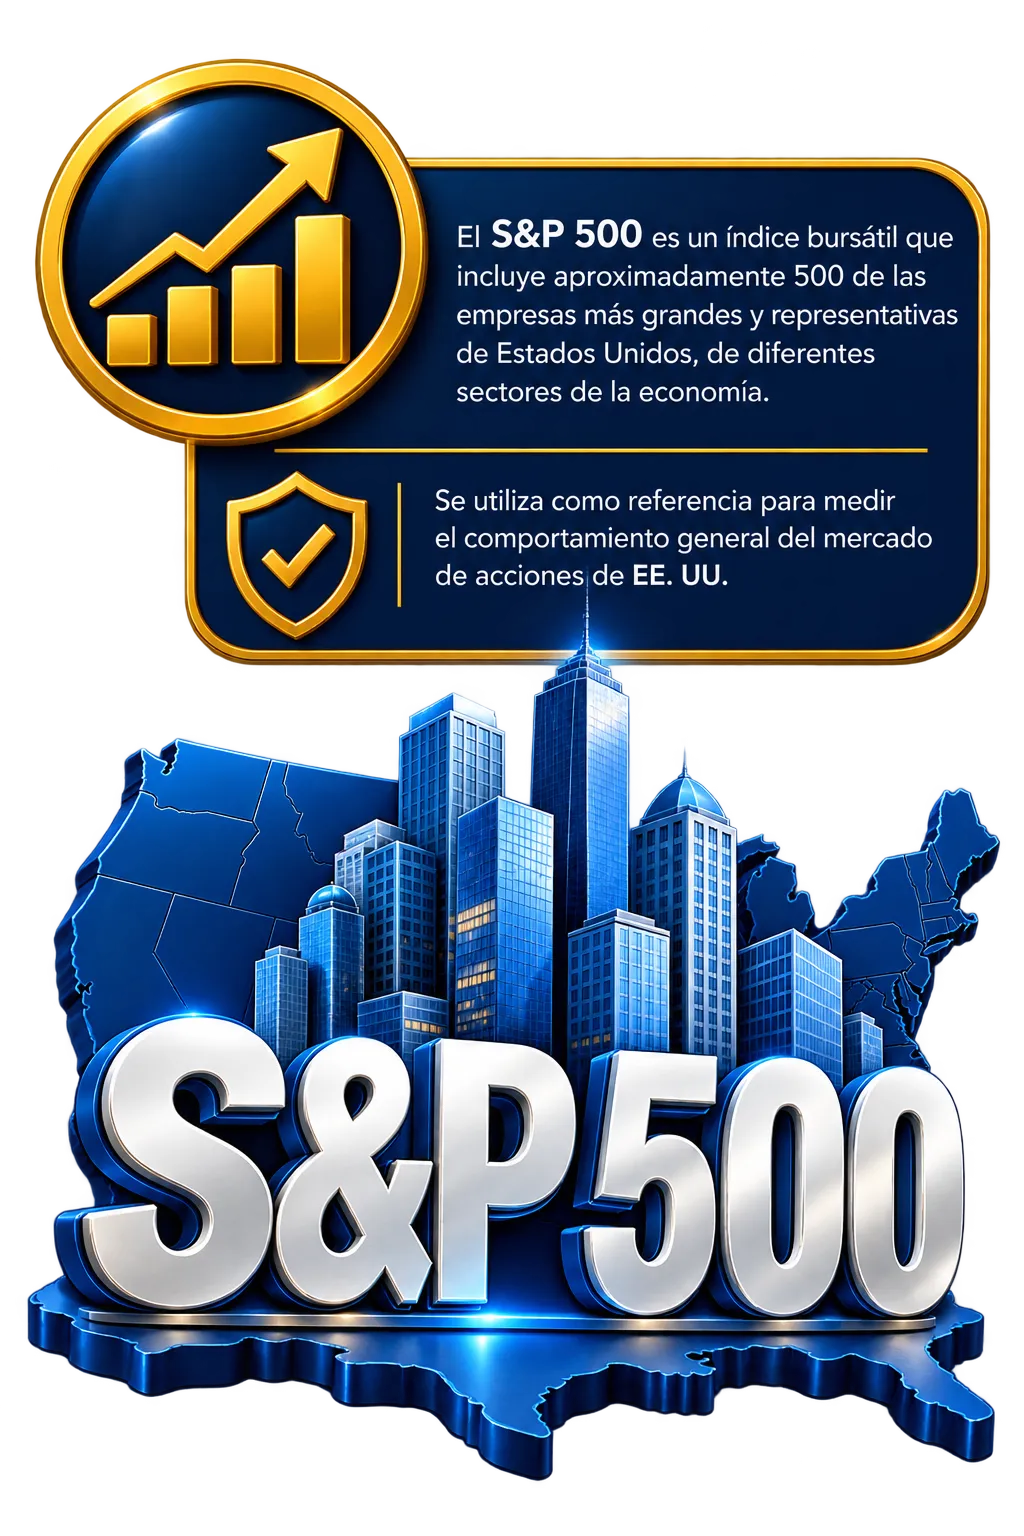
-¿QUÉ ES EL -
S&P 500?
Las 500 empresas más poderosas de Estados Unidos
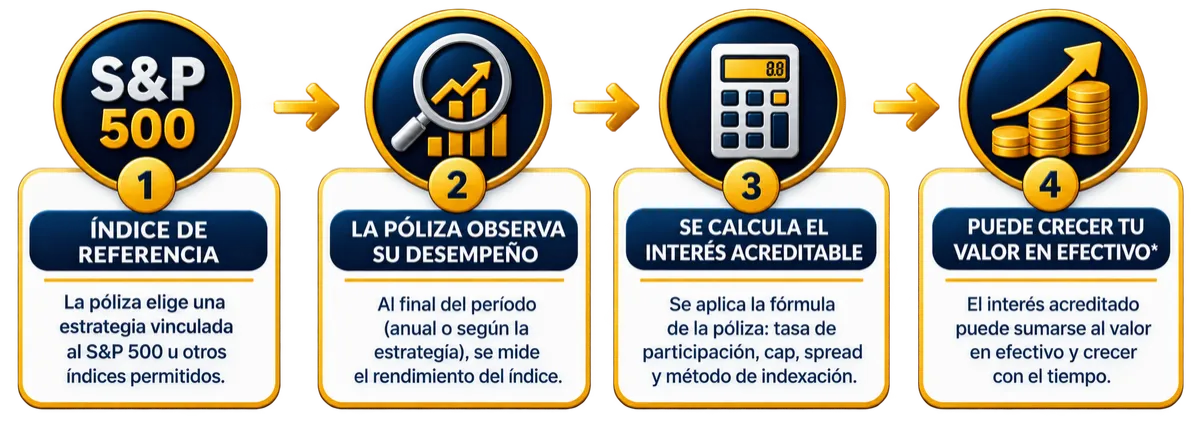
¿Y QUÉ TIENE QUE VER CON TU IUL?
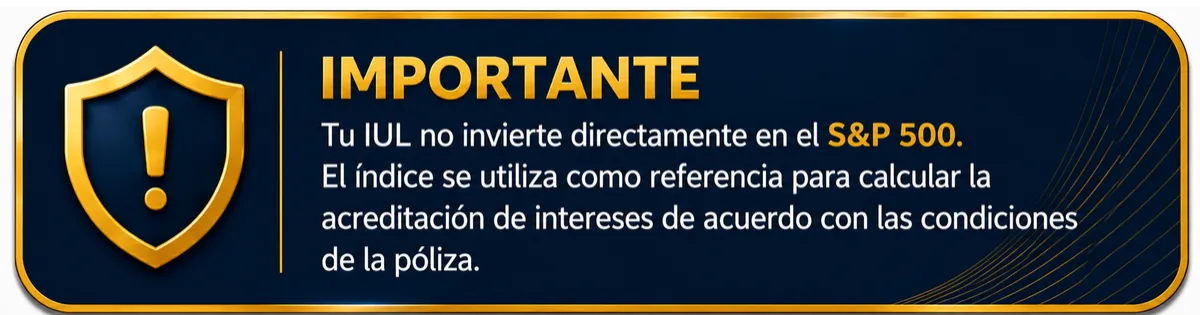
En un IUL, no compras acciones del S&P 500.
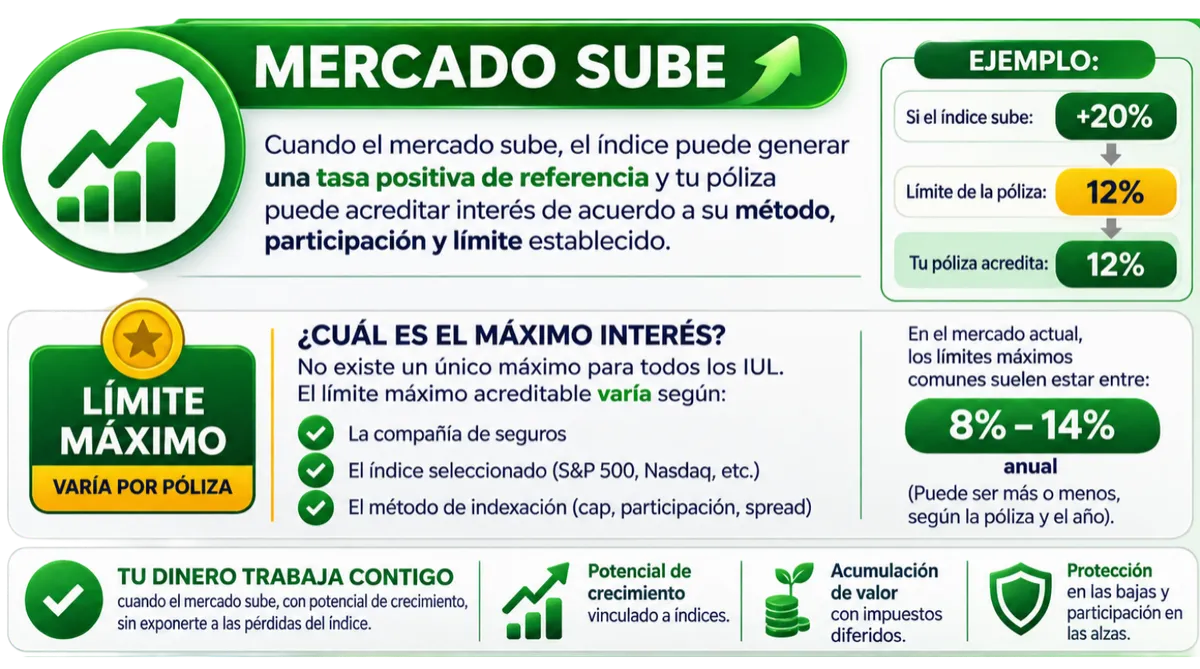
La póliza puede utilizar el desempeño del índice como referencia para determinar el interés que puede acreditarse a tu valor en efectivo, de acuerdo con la estrategia y las condiciones de la póliza.
3 BENEFICIOS PRINCIPALES DE UN IUL
Protección hoy, oportunidades de crecimiento y recursos para tu futuro.
Un Indexed Universal Life (IUL) combina protección financiera con la posibilidad de acumular valor en efectivo, ofreciendo diferentes alternativas para ayudarte a proteger a tu familia, aprovechar oportunidades de crecimiento y contar con recursos durante tu vida.
ACUMULACIÓN DE VALOR EN EFECTIVO
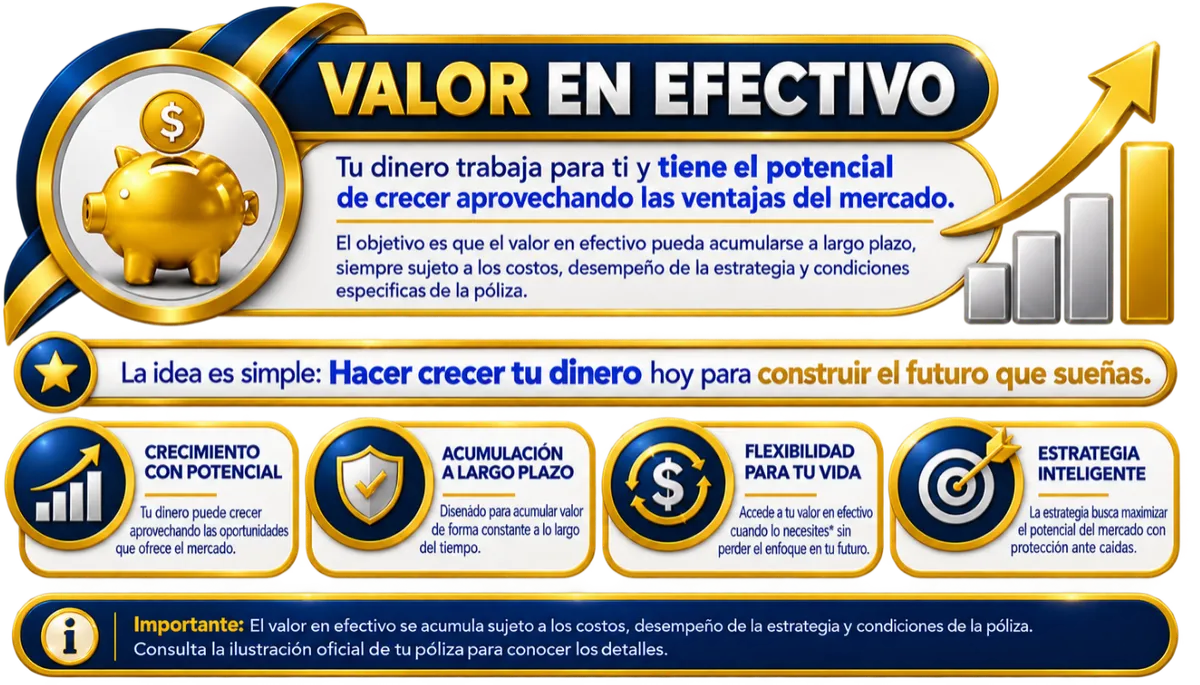
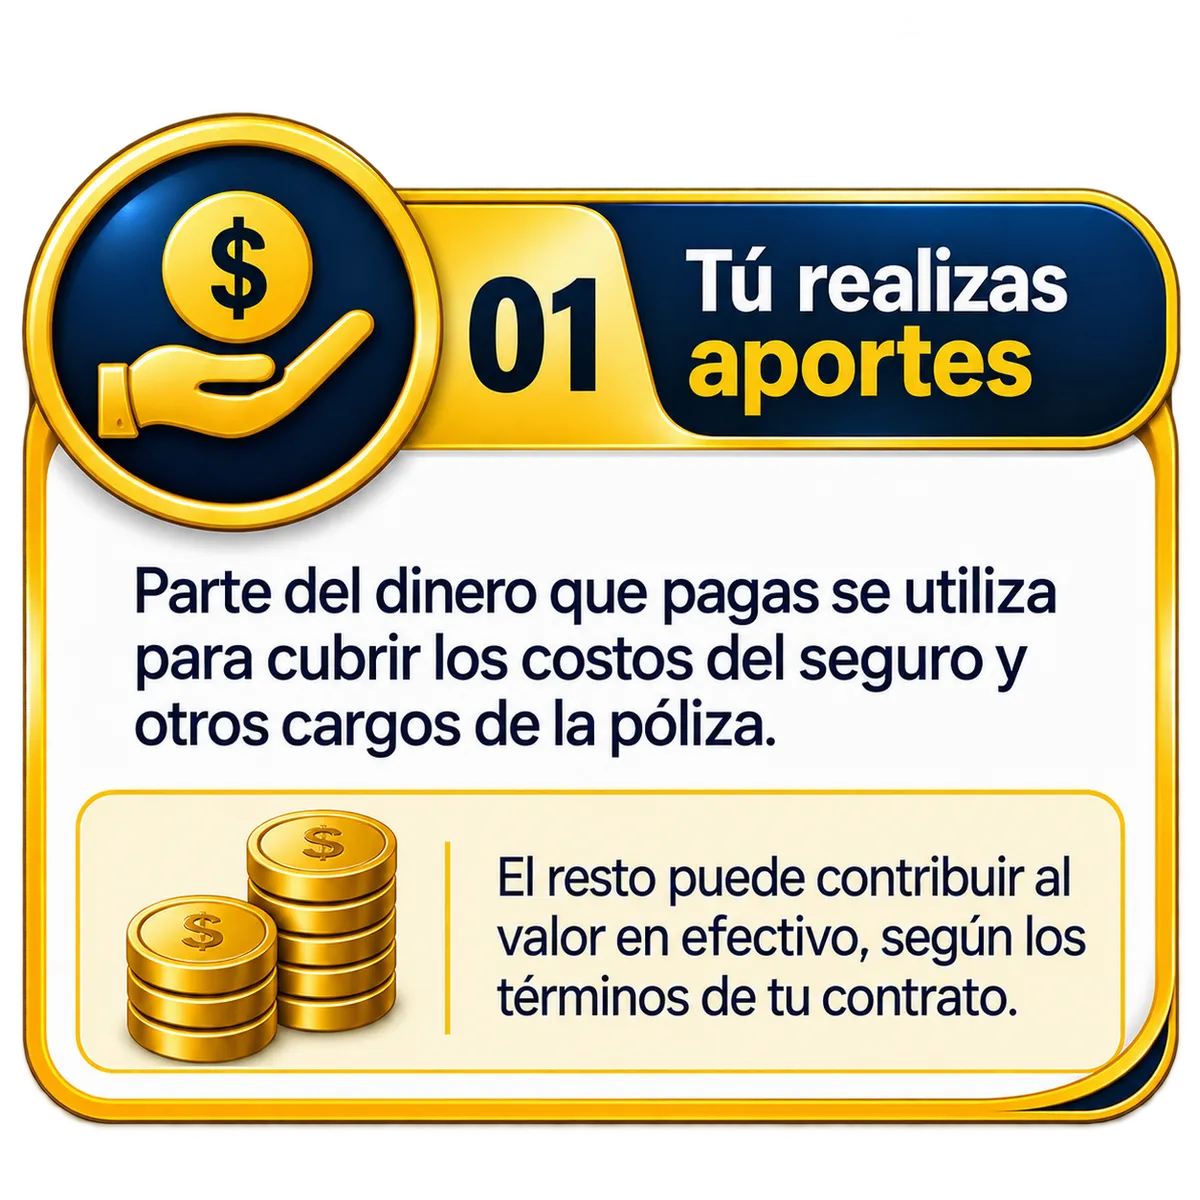
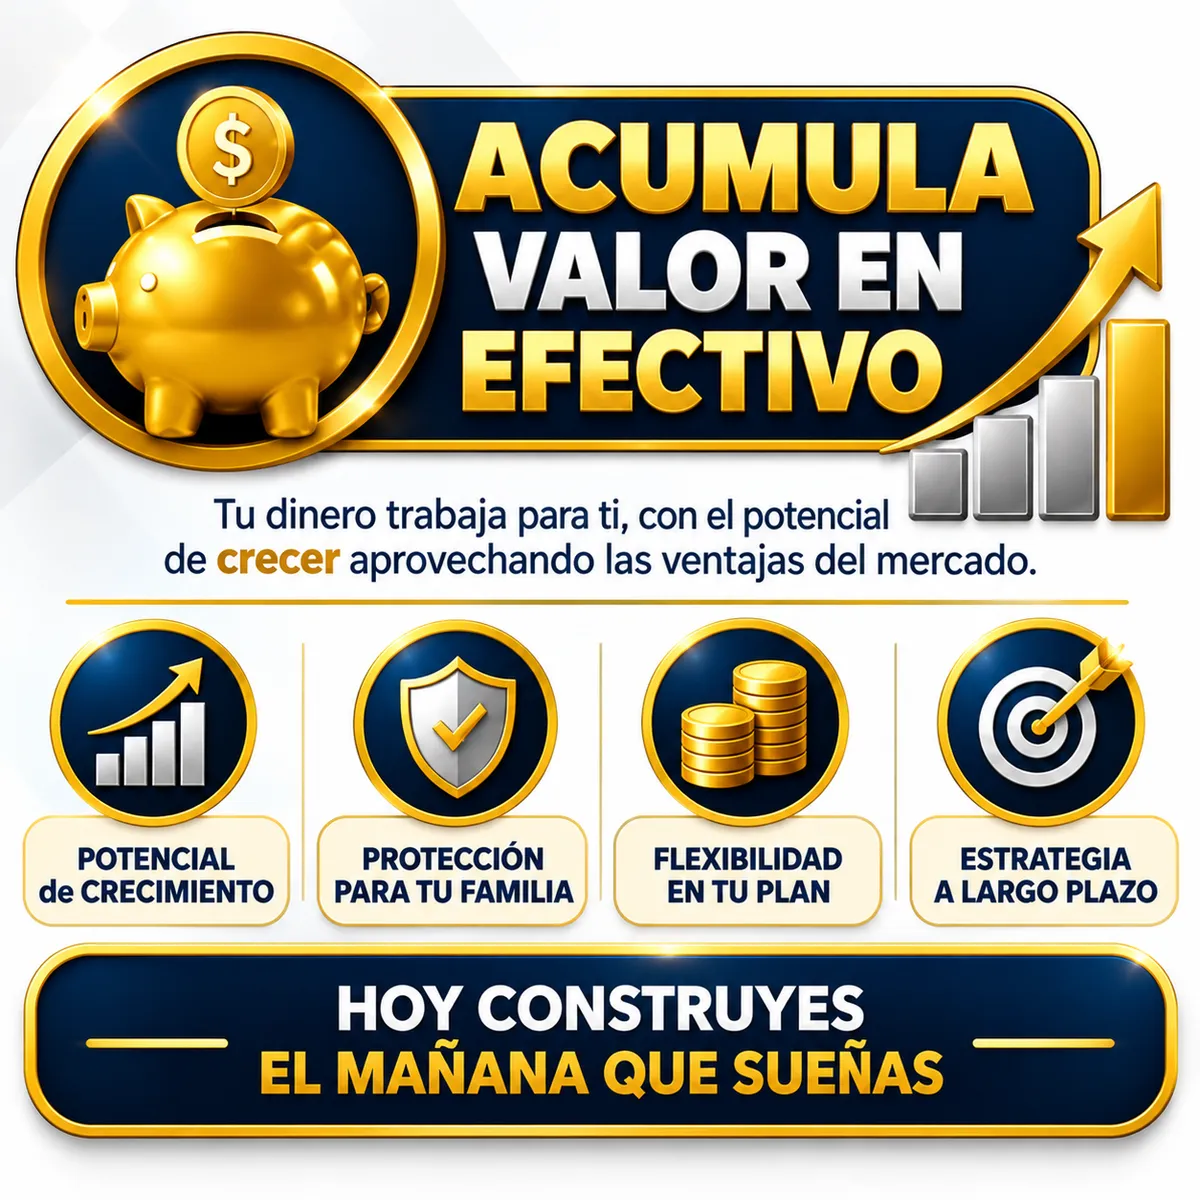
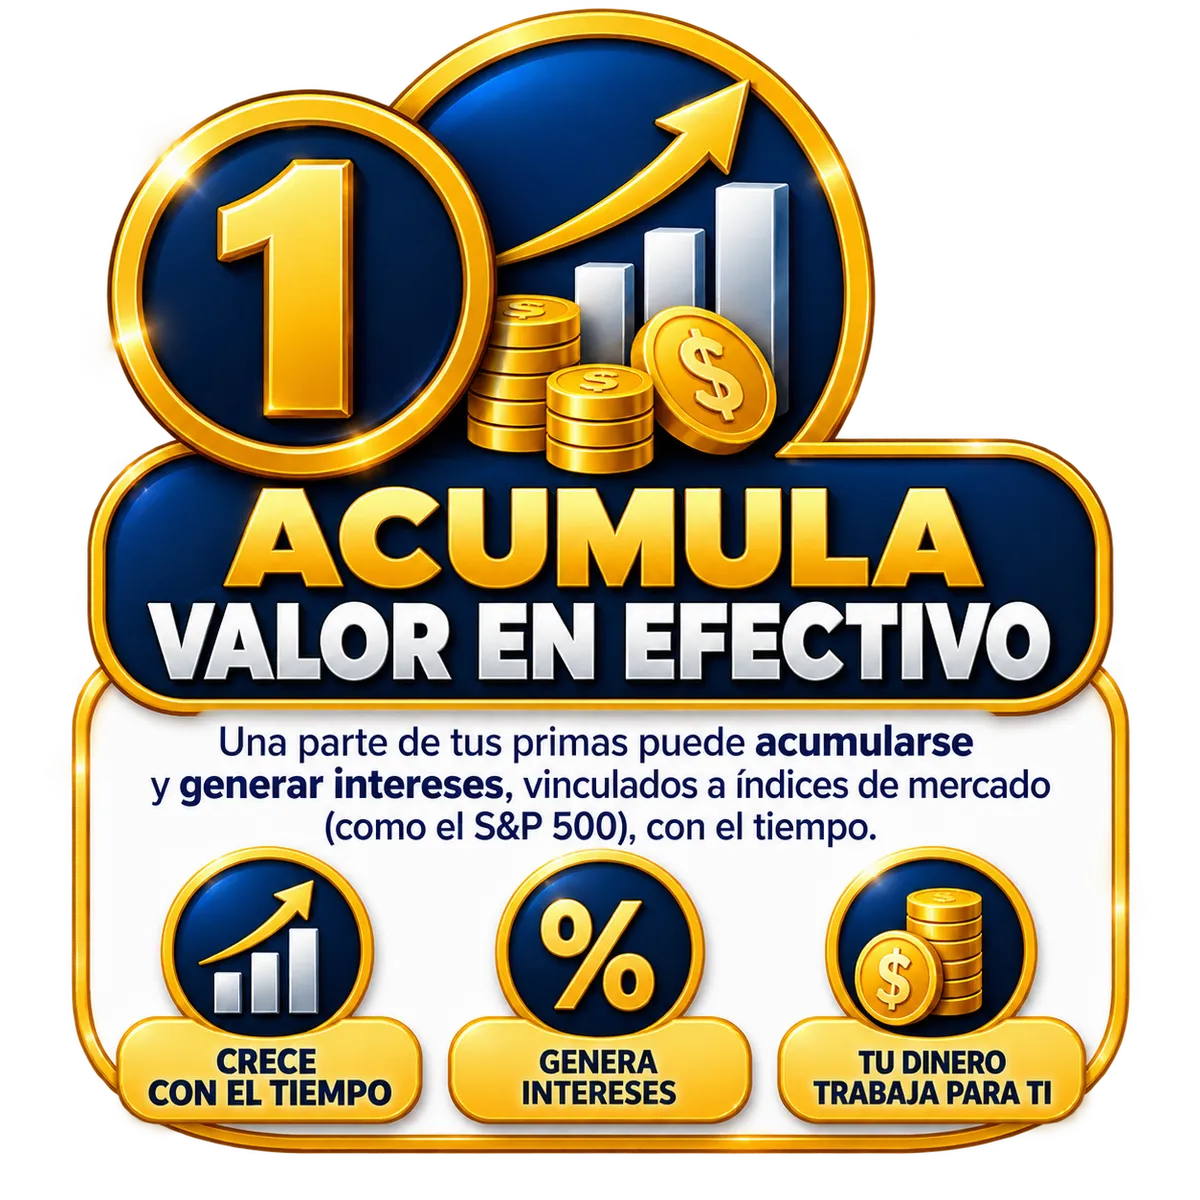
Una parte de las primas, después de cubrir los costos y cargos de la póliza, puede destinarse a la acumulación de valor en efectivo. Ese dinero puede generar intereses de acuerdo con el desempeño de una estrategia vinculada a índices de mercado como el S&P 500, Nasdaq-100 u otros índices, según la póliza. Cuando se acreditan intereses, estos pueden permanecer dentro del valor en efectivo y, en determinadas condiciones, generar a su vez nuevos intereses con el paso del tiempo, creando un efecto de crecimiento compuesto. La acreditación está sujeta al método de indexación, participación, cap, spread y demás condiciones de la póliza.
BENEFICIOS EN VIDA
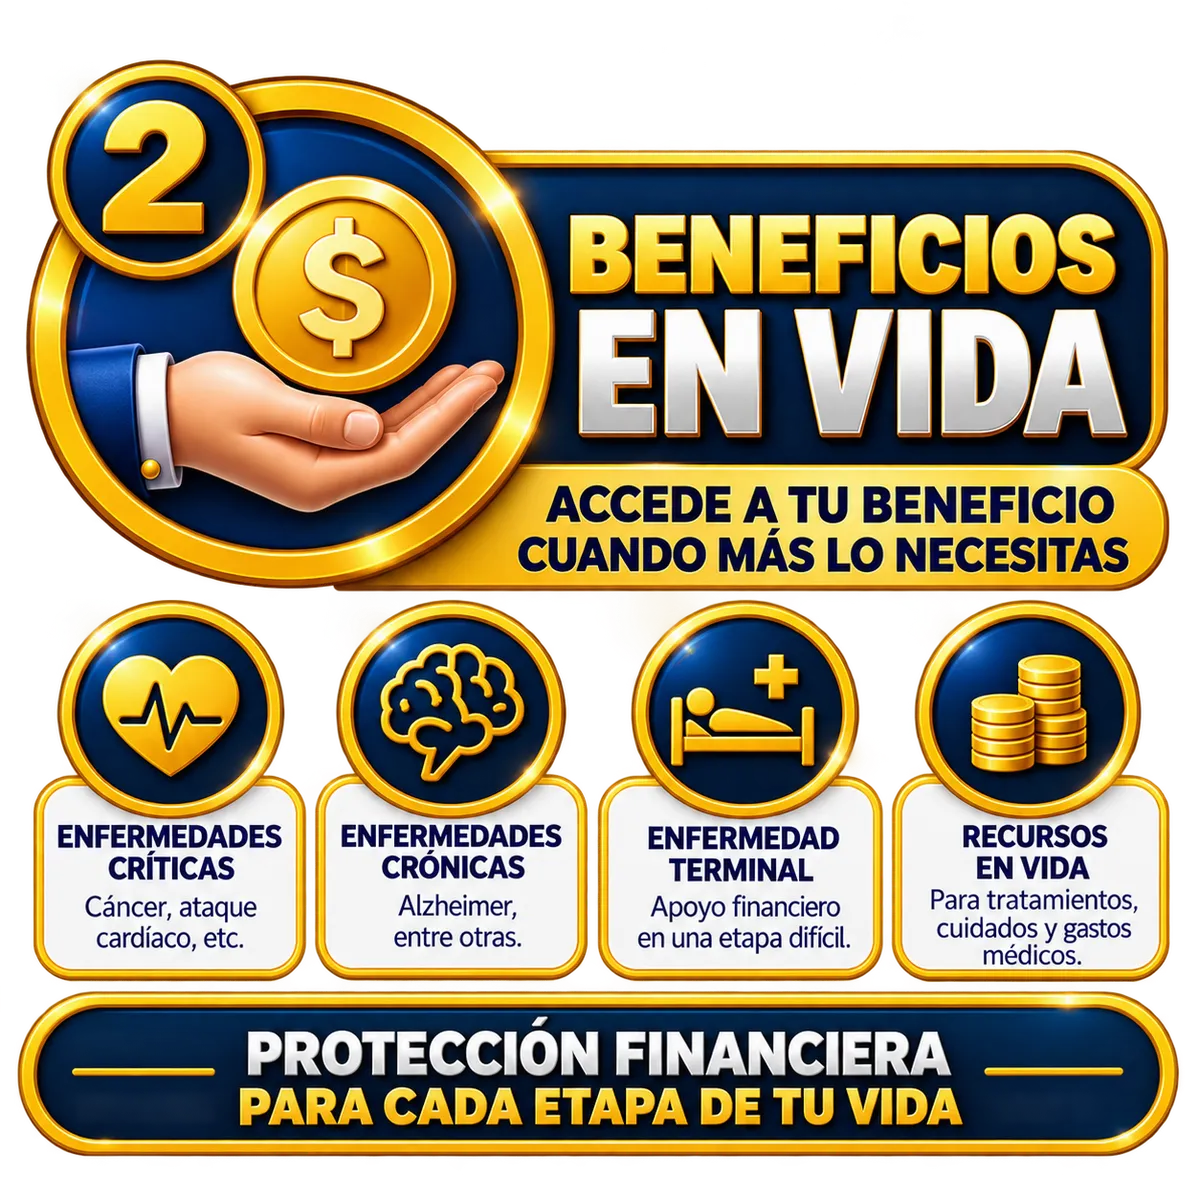
El IUL puede incluir beneficios en vida que permiten acceder anticipadamente a parte del beneficio por fallecimiento si enfrentas determinadas condiciones de salud, según los riders y requisitos de la póliza. Estos beneficios pueden aplicar, dependiendo del contrato, ante enfermedades críticas como cáncer o un ataque cardíaco, enfermedades crónicas como el Alzheimer o una enfermedad terminal, brindándote recursos financieros para afrontar tratamientos, cuidados, gastos médicos o necesidades personales durante una etapa difícil de la vida.
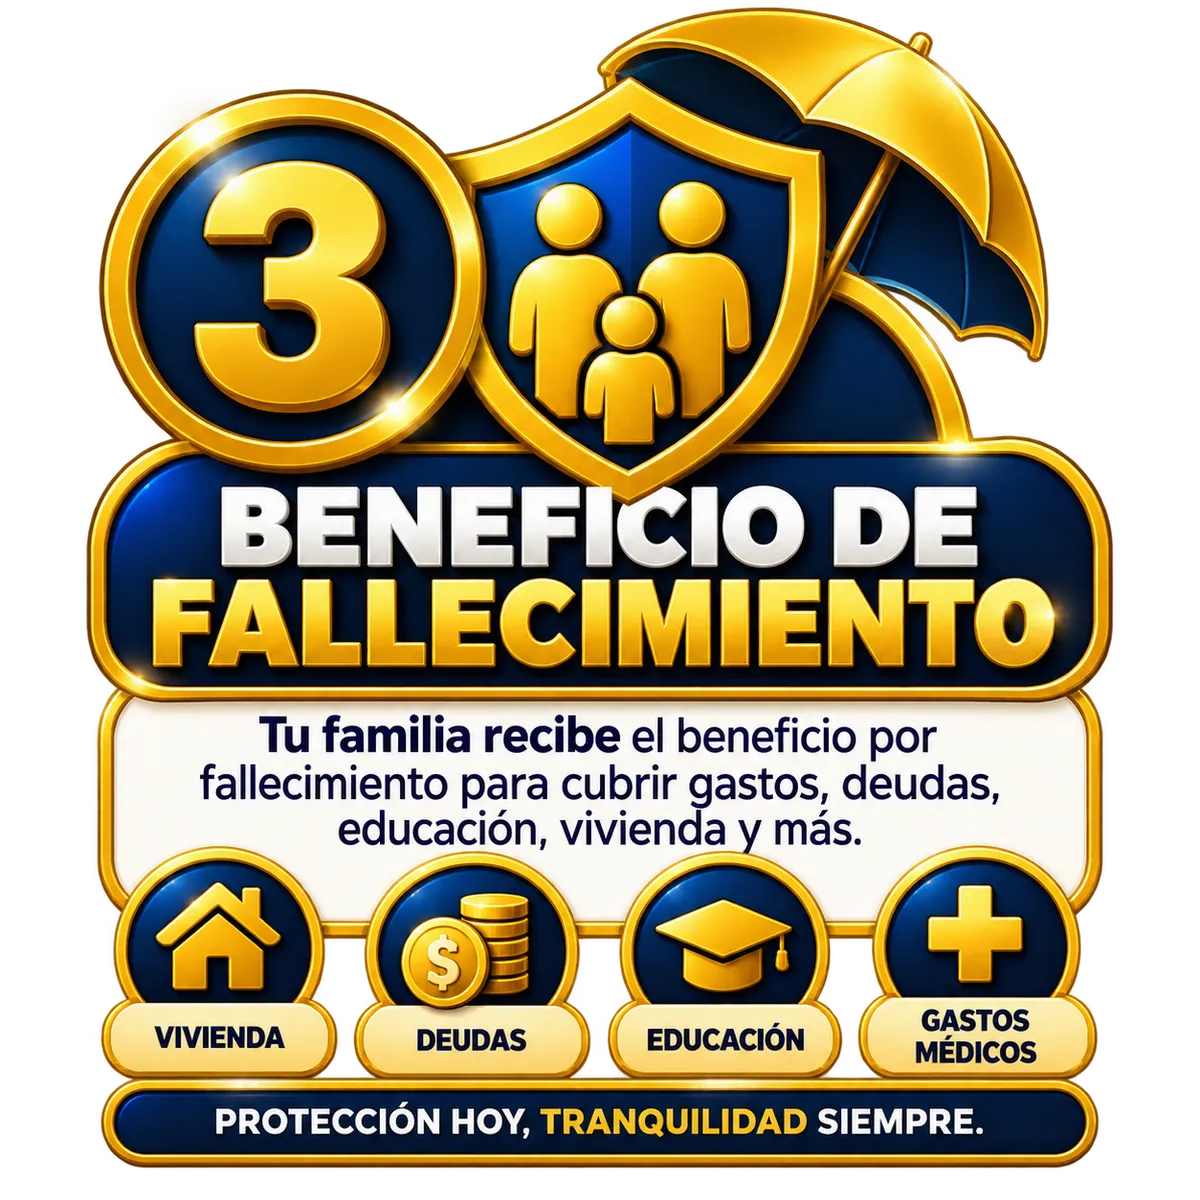
BENEFICIO DE FALLECIMIENTO
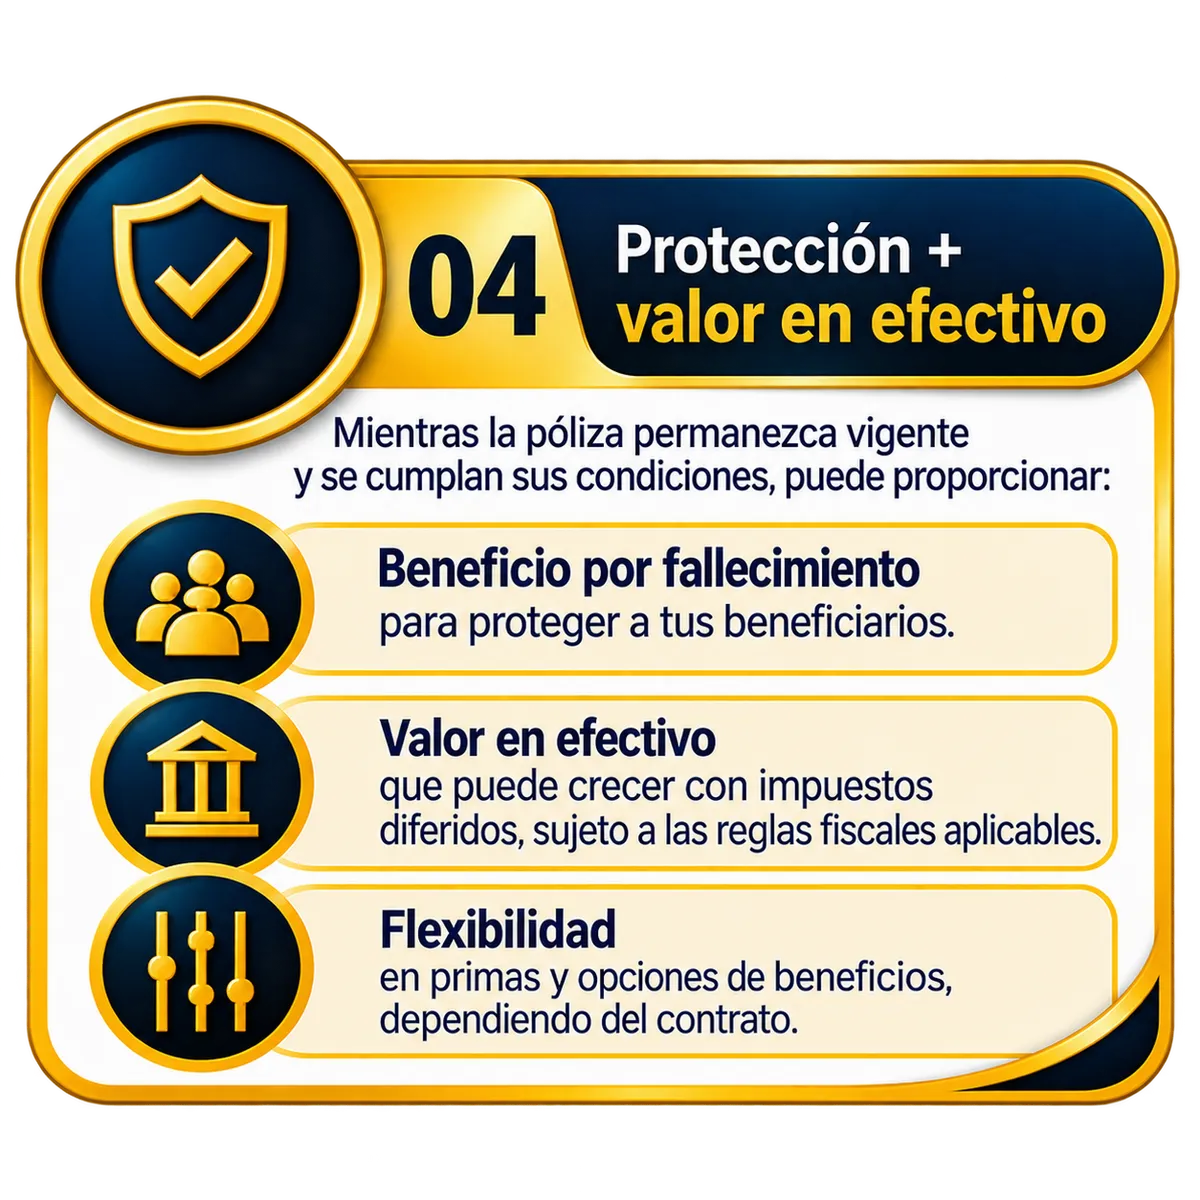
Si la persona asegurada fallece mientras la póliza está vigente y se cumplen sus condiciones, la compañía de seguros paga a los beneficiarios designados el beneficio por fallecimiento establecido en la póliza. Esto puede proporcionar a tu familia recursos financieros para ayudar con gastos, deudas, educación, vivienda y otras necesidades, brindándoles mayor protección y estabilidad económica.
En pocas palabras: Tú construyes la protección hoy; si algún día faltas, la póliza puede entregar dinero directamente a las personas que tú hayas elegido.
¿POR QUÉ ES TAN PODEROSO UN IUL?
✓ Protección para tu familia a largo plazo.
✓ Potencial de crecimiento vinculado a índices del mercado.
✓ Acumulación de valor en efectivo con impuestos diferidos.
✓ Flexibilidad para adaptar tu póliza a tus necesidades.
PREGUNTAS FRECUENTES
Todo lo que necesitas saber antes de dar el siguiente paso.
Aquí encontrarás respuestas claras a las preguntas más comunes sobre el IUL, su funcionamiento, beneficios, valor en efectivo, estrategias vinculadas a índices y aspectos importantes que debes conocer antes de tomar una decisión. La información correcta te permite avanzar con mayor confianza y claridad.
1. ¿Qué es un IUL?
Un Indexed Universal Life (IUL) es un seguro de vida permanente que combina un beneficio por fallecimiento con la posibilidad de acumular valor en efectivo. Parte de las primas puede contribuir al valor en efectivo después de cubrir los costos y cargos de la póliza. El crecimiento depende de la estrategia de indexación y de las condiciones del contrato.
2. ¿El IUL invierte directamente en el S&P 500?
No. Tu IUL no compra directamente acciones del S&P 500. Algunas pólizas utilizan índices como el S&P 500 como referencia para determinar cuánto interés puede acreditarse al valor en efectivo, de acuerdo con el método de indexación, participación, cap, spread y demás condiciones de la póliza.
3. ¿Qué pasa si el S&P 500 baja?
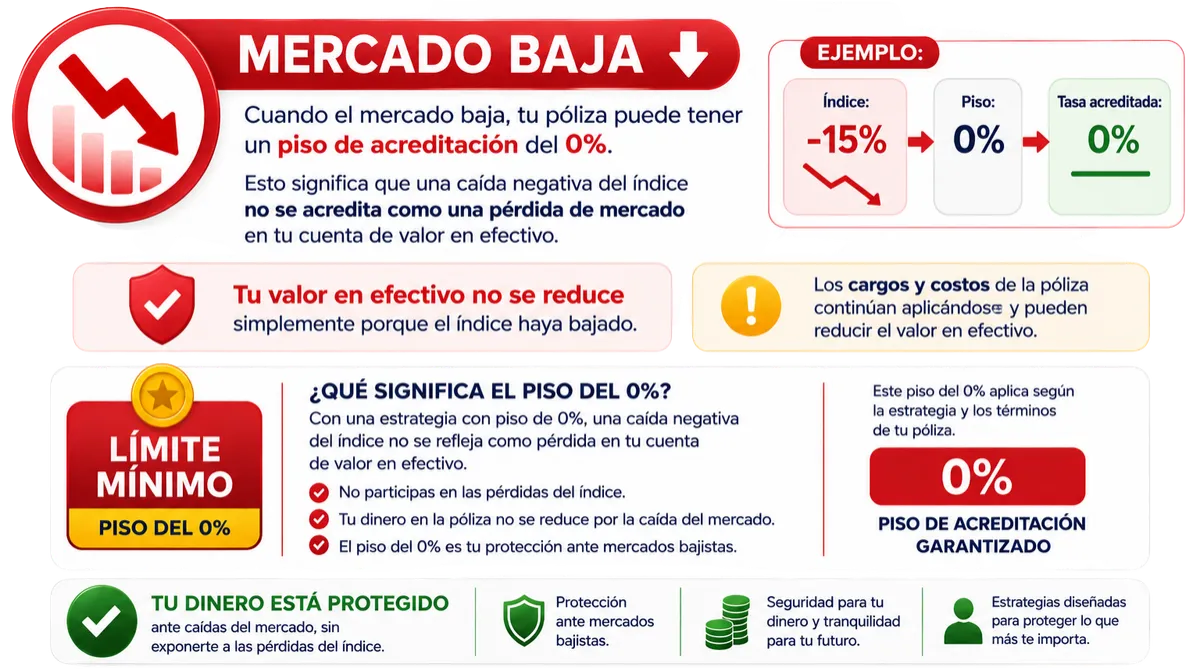
En algunas estrategias existe un piso de acreditación de 0%. Esto significa que, si el índice tiene un rendimiento negativo, la estrategia puede acreditar 0% de interés indexado en lugar de una tasa negativa. Sin embargo, esto no significa que el valor en efectivo nunca pueda disminuir, ya que los costos y cargos de la póliza continúan aplicándose.
4. ¿Cuánto puede crecer el valor en efectivo?
No existe una tasa de crecimiento fija. El resultado depende de factores como el desempeño del índice, el método de indexación, cap, participación, spread, primas, costos y cargos de la póliza. Las ilustraciones muestran valores proyectados, pero no deben interpretarse como una garantía de crecimiento futuro.
5. ¿Puedo acceder al dinero acumulado?
Sí, dependiendo de los términos de la póliza, puedes acceder al valor en efectivo mediante préstamos o retiros.
Esto puede darte flexibilidad para diferentes necesidades financieras. Sin embargo, los préstamos y retiros pueden reducir el valor en efectivo y/o el beneficio por fallecimiento, y los préstamos pueden generar intereses.
6. ¿Qué son los beneficios en vida?
Algunas pólizas pueden incluir beneficios en vida (living benefits) mediante determinados riders. Estos pueden permitir el acceso anticipado a una parte del beneficio por fallecimiento si el asegurado enfrenta determinadas condiciones, como ciertas enfermedades críticas, crónicas o terminales.
La disponibilidad, definición y requisitos dependen de la compañía y de la póliza contratada.
7. ¿Qué recibe mi familia si fallezco?
Mientras la póliza permanezca vigente y se cumplan sus condiciones, la compañía de seguros puede pagar a los beneficiarios el beneficio por fallecimiento establecido en la póliza.
Este beneficio puede ayudar a la familia a afrontar gastos como vivienda, deudas, educación, gastos finales y otras necesidades financieras.
8. ¿Cuánto cuesta un IUL?
No existe un precio único para un IUL. La prima depende de factores como edad, salud, monto de cobertura, objetivos, estructura de la póliza y criterios de suscripción de la compañía.
Durante una consulta podemos analizar tus objetivos y determinar qué tipo de estructura podría ser adecuada para tu situación.
9. ¿El IUL es una inversión?
No. Un IUL es principalmente un seguro de vida permanente.
Su valor en efectivo puede tener potencial de crecimiento y algunas estrategias utilizan índices de mercado como referencia para la acreditación de intereses. Sin embargo, no debes considerarlo como una inversión directa en el mercado de acciones.
10. ¿Un IUL es adecuado para mí?
Depende de tus objetivos financieros, necesidad de protección, presupuesto, edad, horizonte de tiempo y situación personal.
Un IUL puede ser una herramienta a considerar para personas que buscan combinar protección de vida, acumulación potencial de valor en efectivo y planificación financiera a largo plazo. La decisión debe basarse en una evaluación de tus necesidades y en los términos de una póliza específica.
11. ¿Necesito tener mucho dinero para comenzar?
No necesariamente. Las pólizas pueden estructurarse con diferentes niveles de prima y cobertura, dependiendo de tus objetivos, presupuesto y los requisitos de la compañía.
Lo importante es diseñar una póliza que sea adecuada y sostenible a largo plazo, en lugar de enfocarse únicamente en cuánto aportar inicialmente.
12. ¿Qué diferencia hay entre un IUL y una cuenta de inversión tradicional?
Un IUL combina seguro de vida permanente y acumulación de valor en efectivo, mientras que una cuenta de inversión está diseñada principalmente para invertir directamente en activos financieros.
En un IUL, algunas estrategias utilizan índices como el S&P 500 como referencia para acreditar intereses, sin invertir directamente en las acciones del índice. Además, la póliza puede ofrecer un beneficio por fallecimiento y, dependiendo del contrato, determinados beneficios en vida.
Cada herramienta tiene objetivos, costos, riesgos y características diferentes. Por eso, es importante evaluar cuál se adapta mejor a tus necesidades financieras.
CONÓCE AL ESPECIALISTA
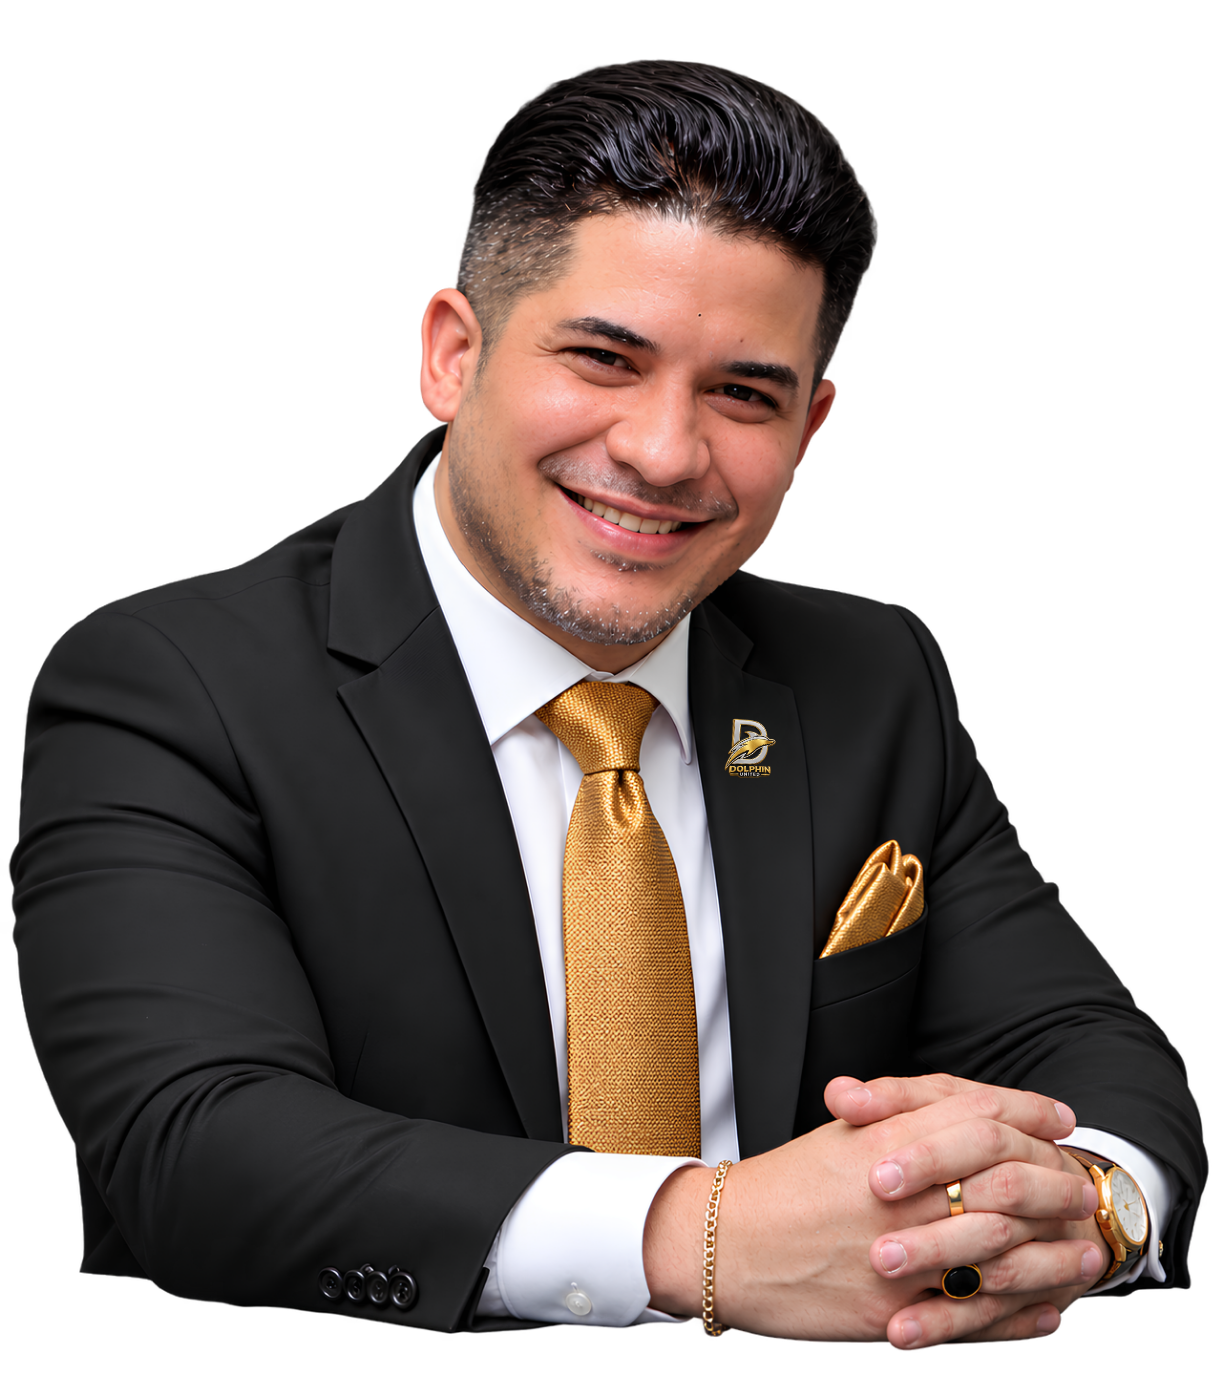
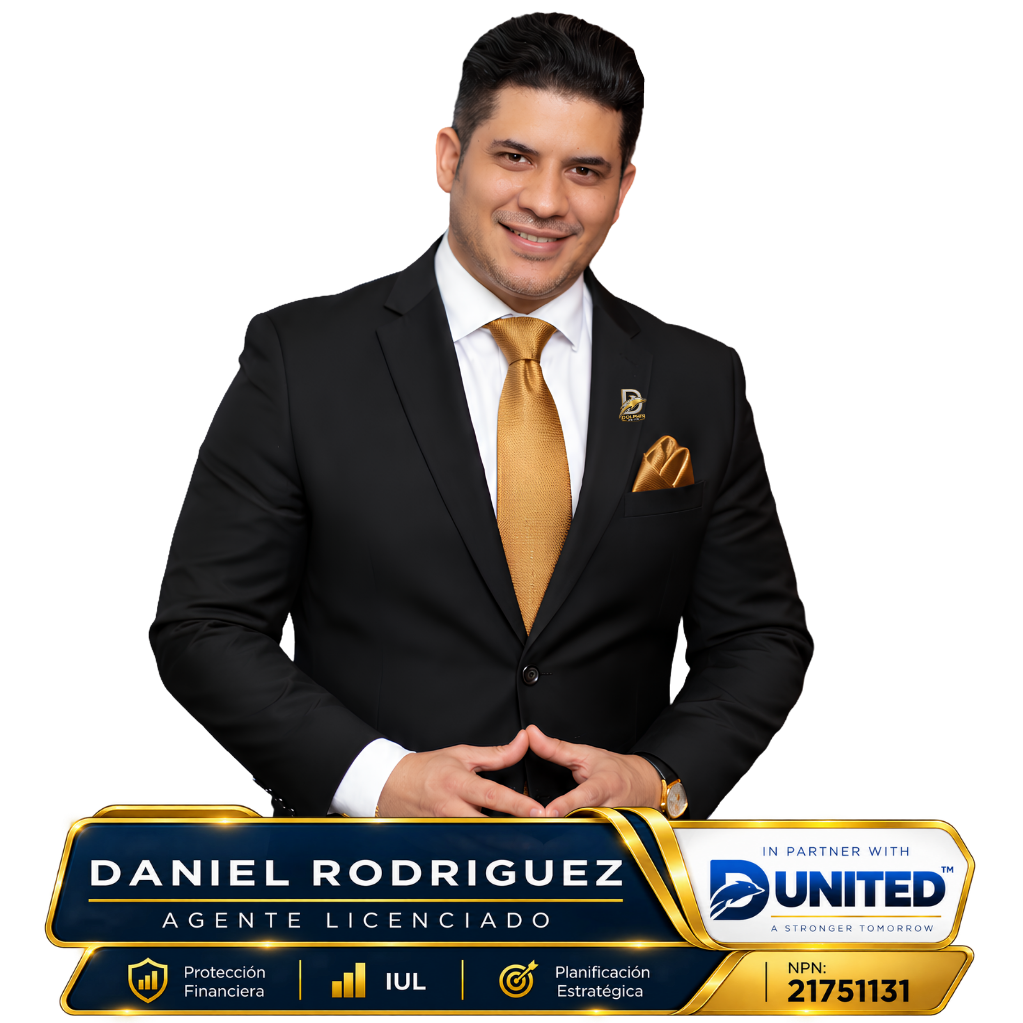
DANIEL RODRÍGUEZ
Profesional Licenciado en Seguros de Vida
CEO de Rodríguez Financial
Executive Director de Dolphin United
Mi misión es ayudar a familias, profesionales y empresarios a tomar decisiones financieras más inteligentes, utilizando estrategias de protección y acumulación de valor diseñadas para construir un futuro sólido y con propósito.
TESTIMONIOS
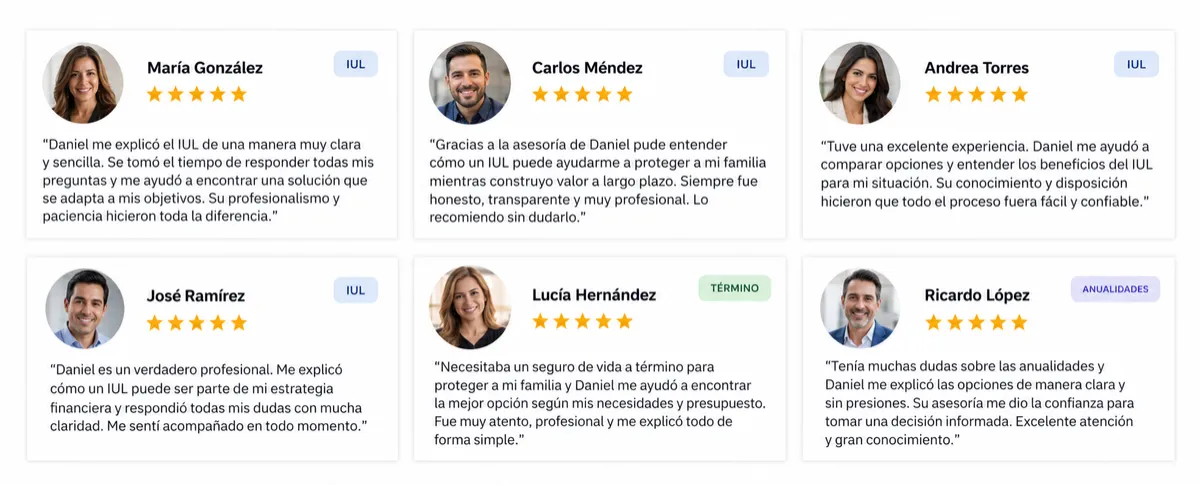
TU FUTURO MERECE UNA ESTRATEGIA
Agenda una conversación personalizada y conoce las opciones disponibles para ti y tu familia.
AGENDA UNA CONSULTA VIRTUAL GRATIS
© 2026 Rodriguez Financial - Dolphin United
All Rights Reserved,
EXPLORA
Inicio
IUL
¿Cómo funciona?
Beneficios
S&P 500
Preguntas Frecuentes
Sobre Daniel Rodríguez
SOLUCIONES
Seguro de Vida IUL
Seguro de Vida a Término
Anualidades
Protección Financiera
Acumulación de Valor
Planificación para el Futuro
Aviso: La información de este sitio es exclusivamente educativa e informativa y no constituye asesoría financiera, fiscal o legal ni garantiza resultados. Los productos, beneficios, costos, cargos, tasas de acreditación, límites y condiciones dependen de la póliza y compañía aseguradora. Las ilustraciones son hipotéticas y no garantizan resultados futuros. Revise siempre los documentos y términos oficiales de su póliza antes de tomar una decisión.
AVISO DE AFILIACIÓN: DJ Rodriguez Enterprises LLC DBA Rodriguez Financial es una agencia de seguros independiente y no es propiedad de, ni está afiliada, patrocinada, respaldada o asociada con Meta Platforms, Inc., Facebook, Instagram, Google LLC ni sus respectivas compañías afiliadas. Facebook, Instagram, Google y sus respectivos nombres, marcas y logotipos son propiedad de sus respectivos titulares.
Index Universal Life (IUL)
Potencial financiero.
Protección inteligente.
Descubre cómo un IUL puede proteger a tu familia y ayudarte a construir valor en efectivo para tu futuro.
¿QUÉ ES UN IUL?
Una herramienta para tu vida y tu futuro.
Un Indexed Universal Life (IUL) es un seguro de vida permanente que combina un beneficio por fallecimiento con la posibilidad de acumular valor en efectivo, sujeto a los términos, costos y condiciones de la póliza.
-¿QUÉ ES EL -
S&P 500?
500 empresas PODEROSAS
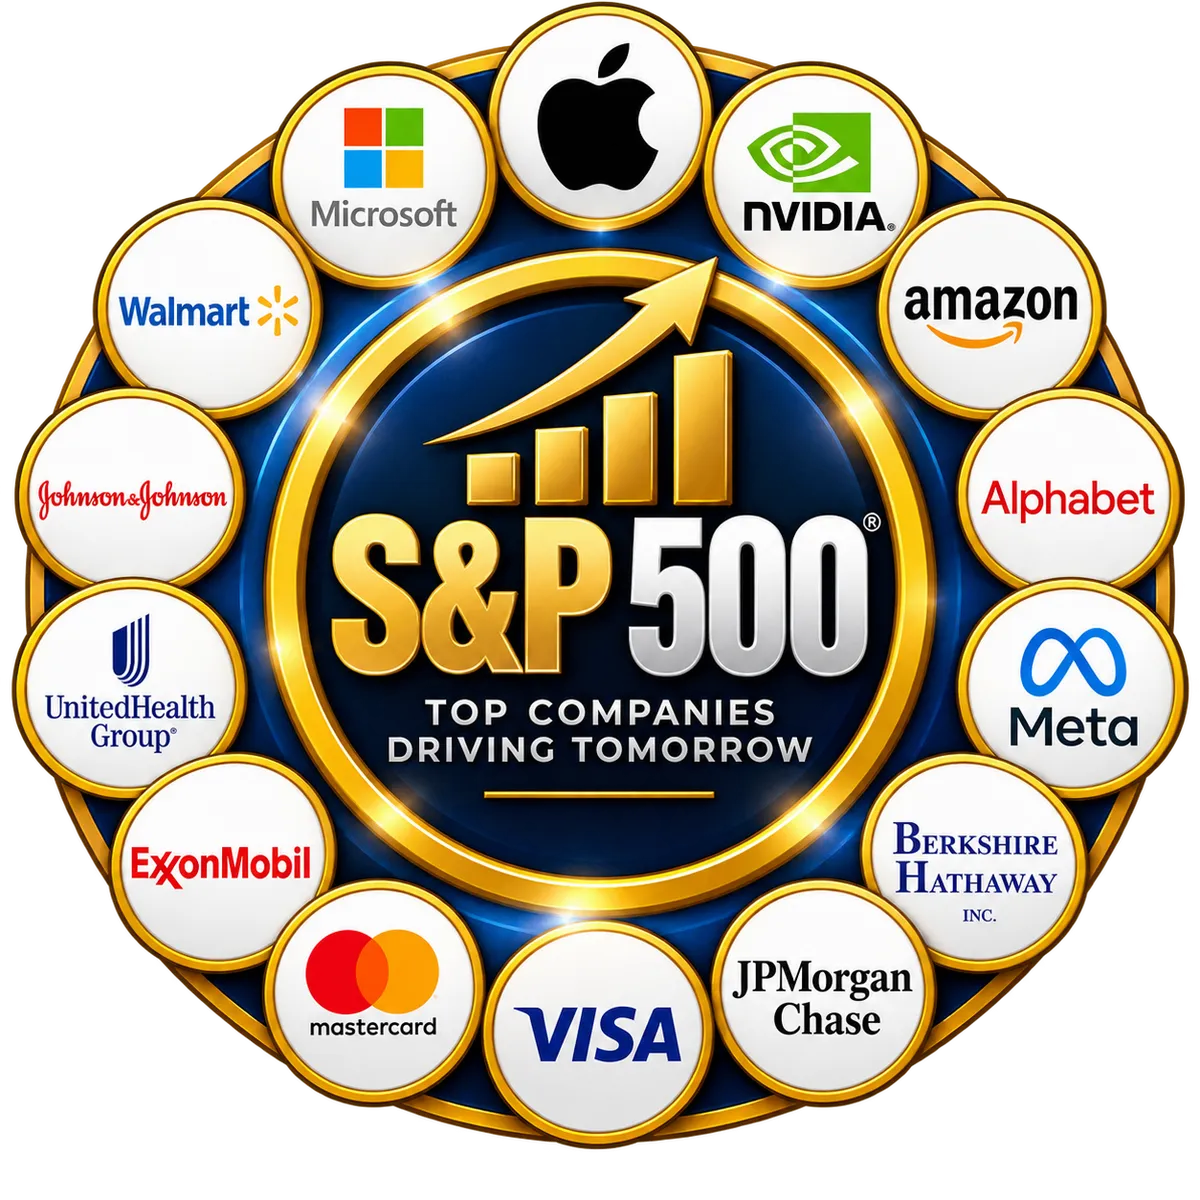
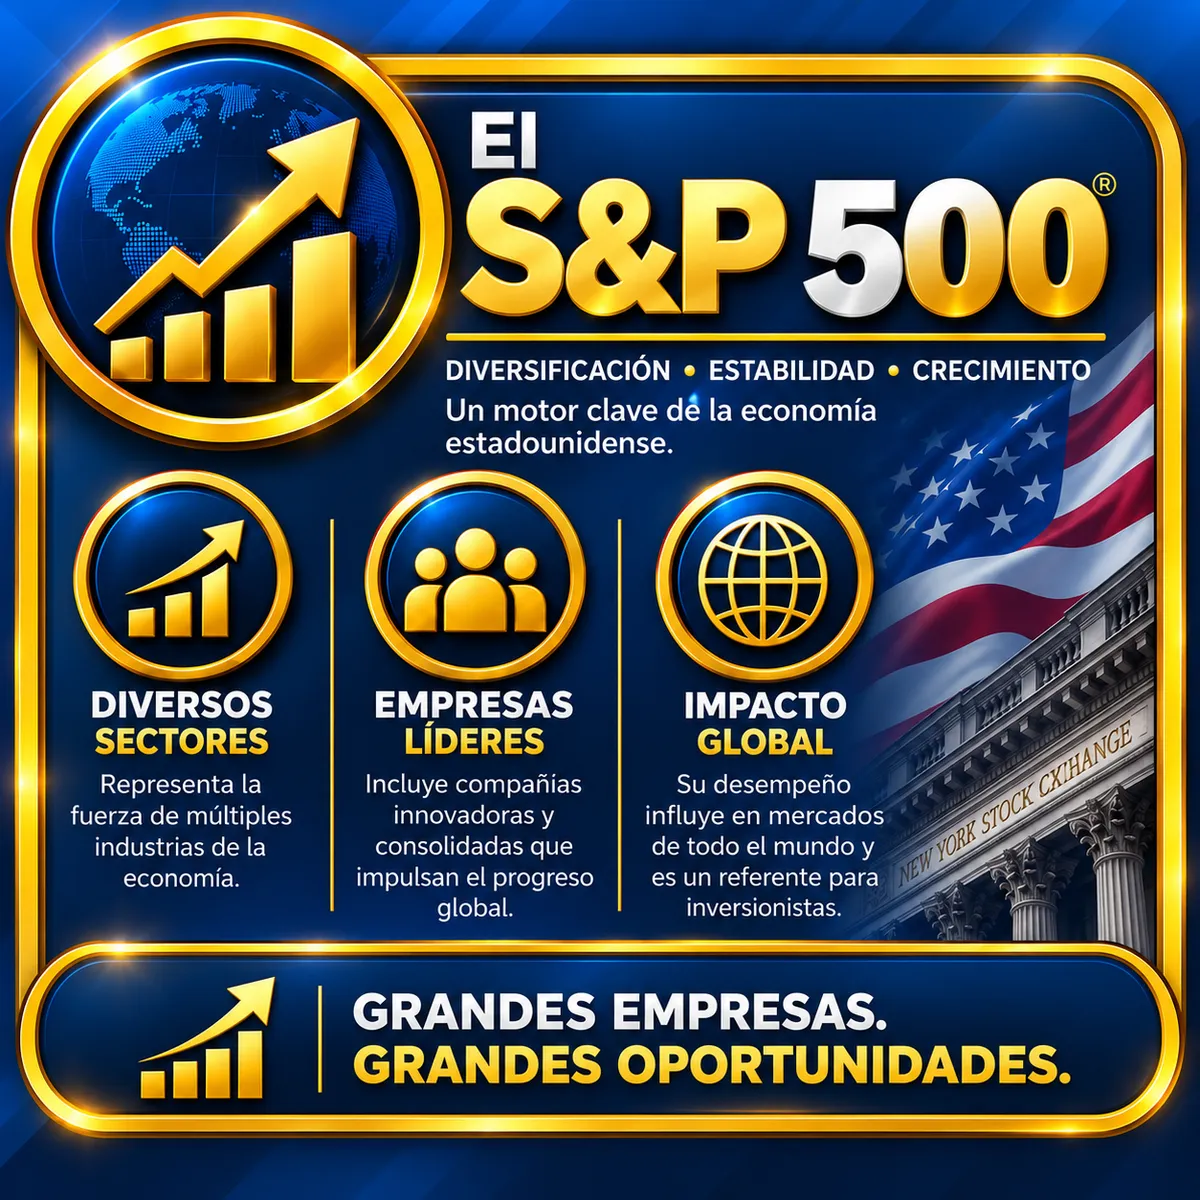
El S&P 500® reúne aproximadamente 500 de las empresas estadounidenses más grandes y representativas de la economía de Estados Unidos.
¿CÓMO SE RELACIONA EL S&P 500 CON UN IUL?
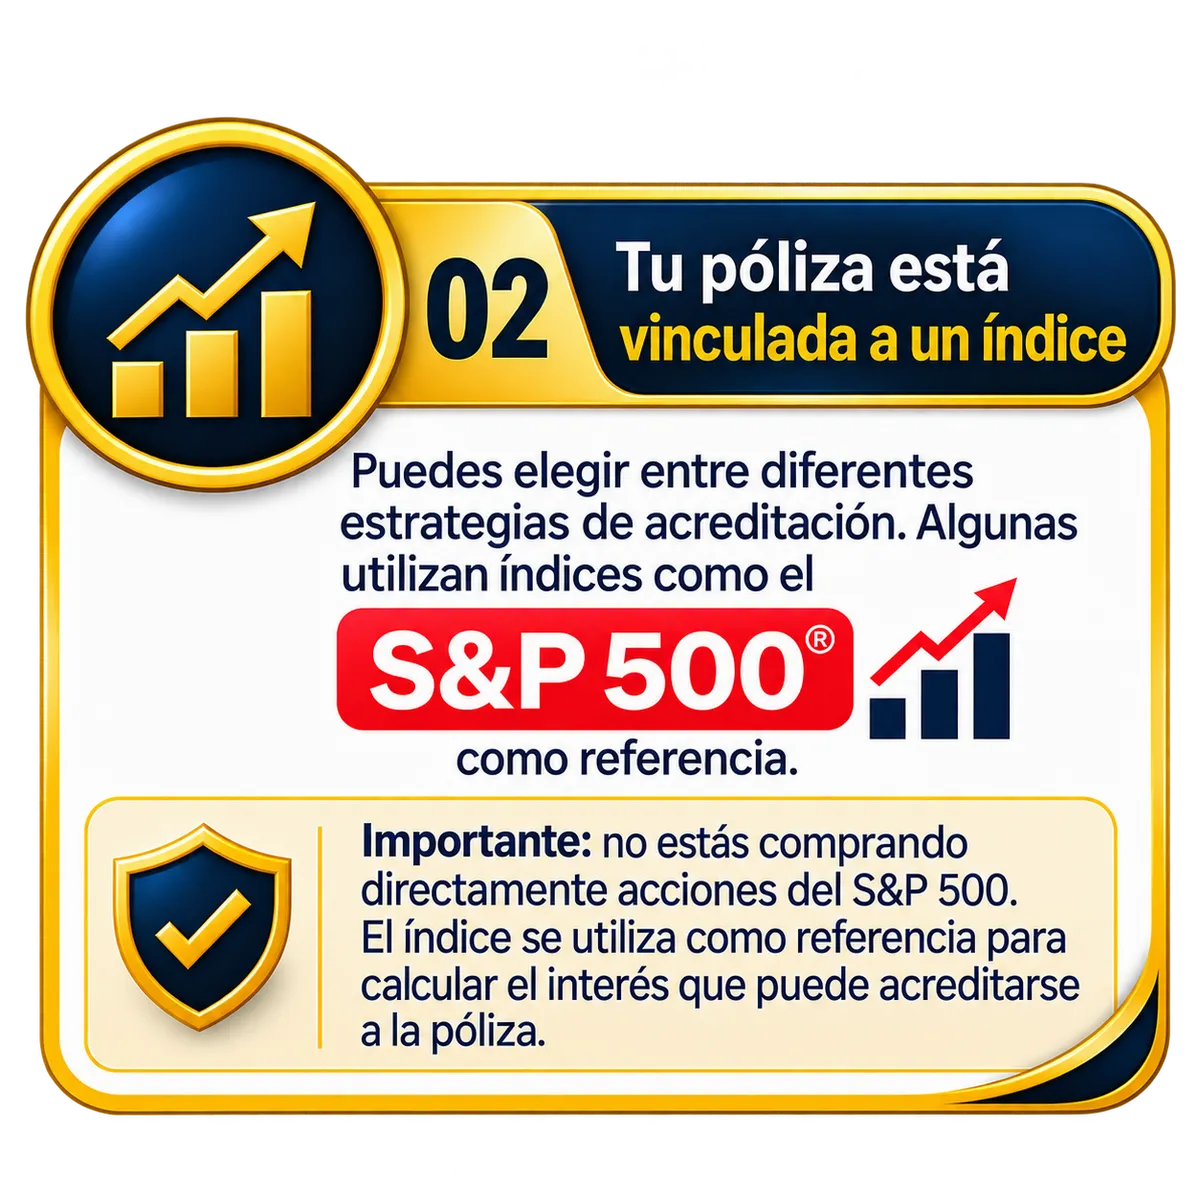
Un IUL puede utilizar el comportamiento de un índice como el S&P 500® como referencia para determinar la acreditación de intereses de una estrategia de la póliza.
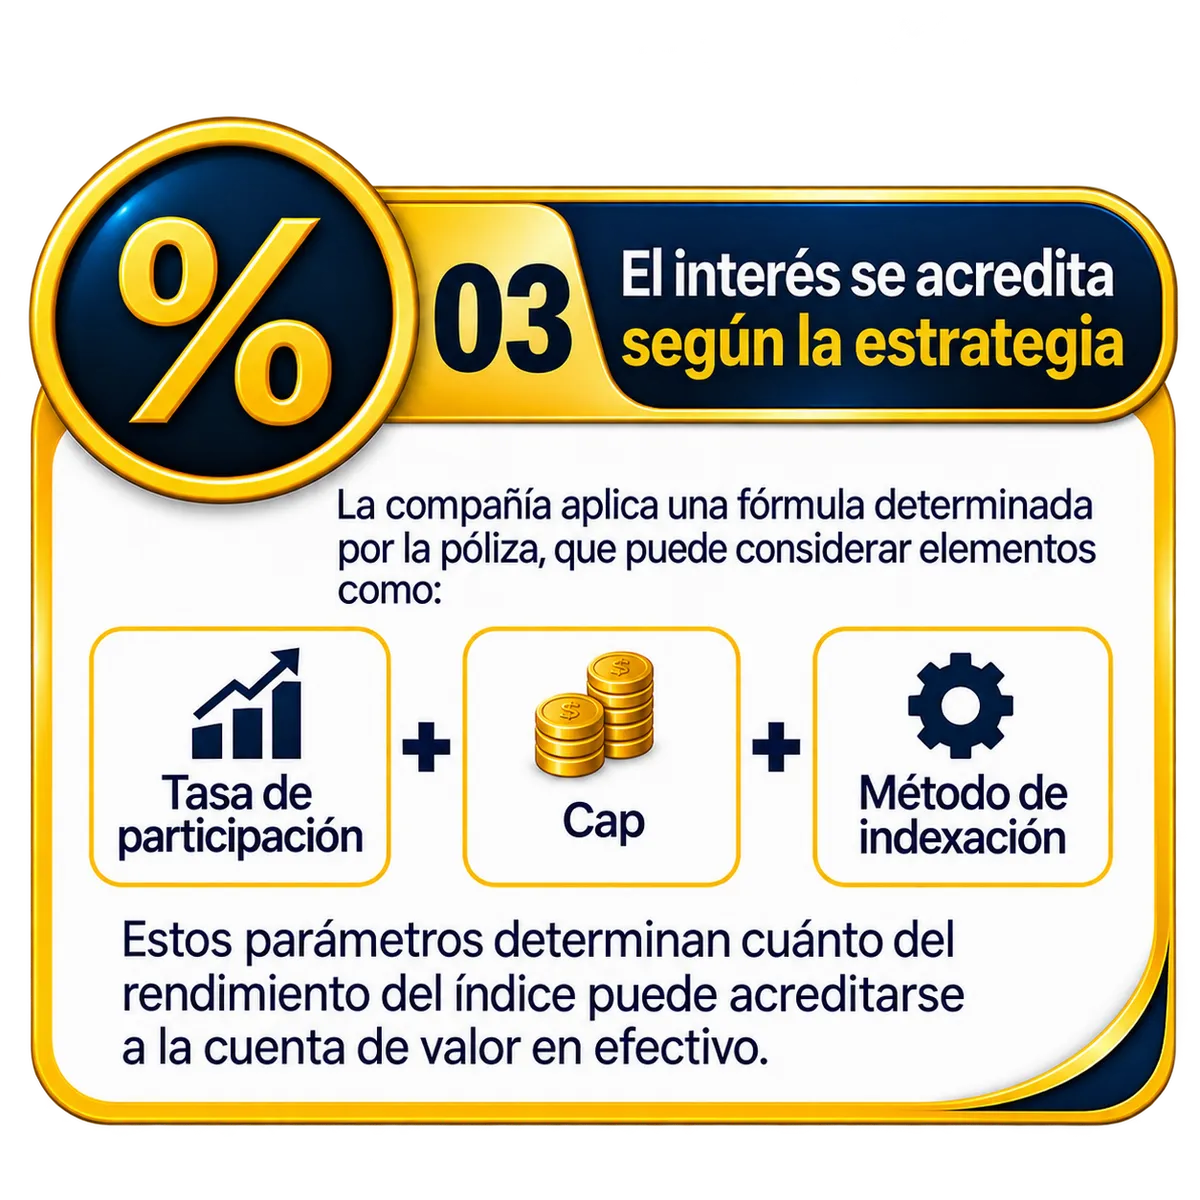
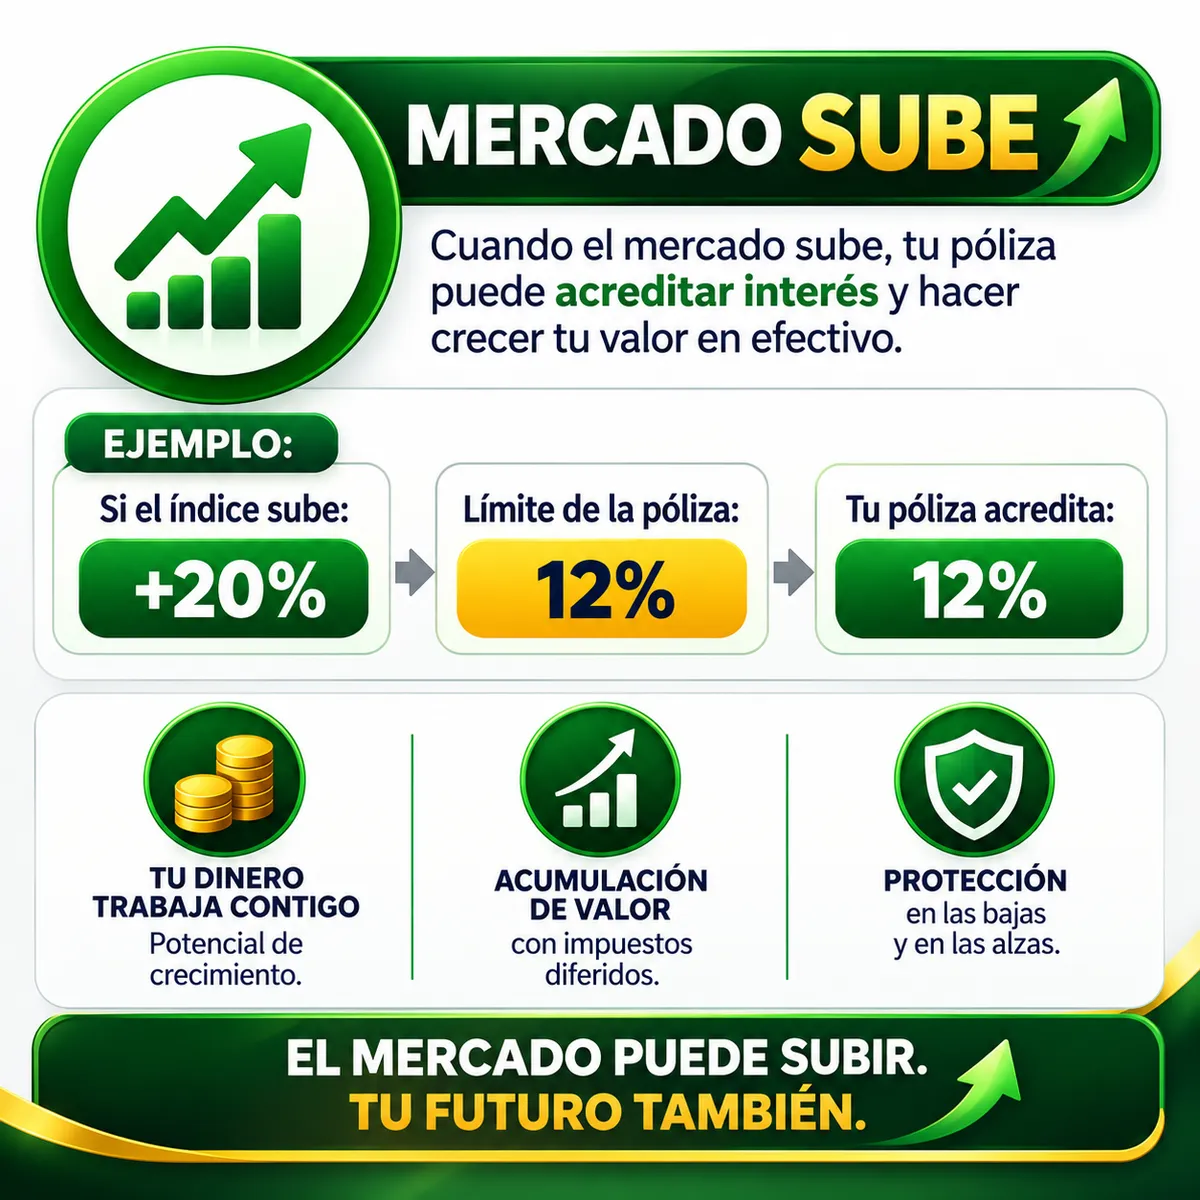
Cuando el índice tiene un desempeño positivo, la póliza puede acreditar intereses al valor en efectivo, de acuerdo con el método de indexación, la tasa de participación, el cap, spread y demás condiciones establecidas en el contrato.
Pero hay algo muy importante:
Un IUL NO invierte directamente en el S&P 500®.
La póliza no compra acciones de Apple, Microsoft, NVIDIA, Amazon ni de las demás compañías que forman parte del índice. En cambio, la compañía de seguros utiliza una estrategia de acreditación vinculada al comportamiento del índice para determinar cuánto interés puede acreditarse a la póliza.
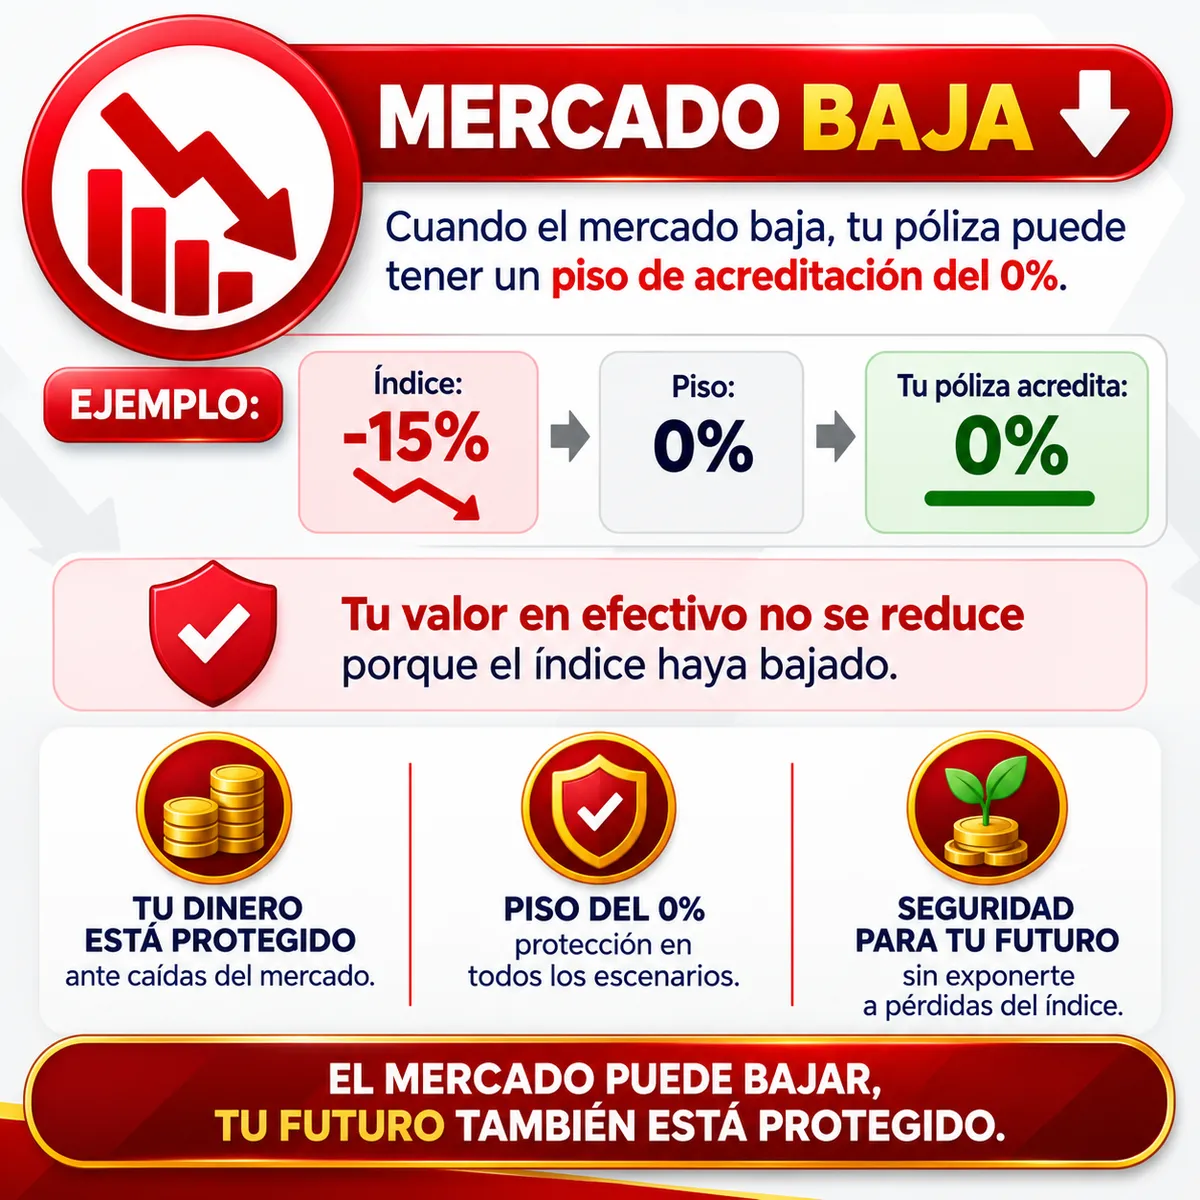
¿Y QUÉ PASA CUANDO EL MERCADO SUBE O BAJA?
3 BENEFICIOS PRINCIPALES DE UN IUL
Protección hoy, oportunidades de crecimiento y recursos para tu futuro.
Un Indexed Universal Life (IUL) combina protección financiera con la posibilidad de acumular valor en efectivo, ofreciendo diferentes alternativas para ayudarte a proteger a tu familia, aprovechar oportunidades de crecimiento y contar con recursos durante tu vida.
PREGUNTAS FRECUENTES
Todo lo que necesitas saber antes de dar el siguiente paso.
Aquí encontrarás respuestas claras a las preguntas más comunes sobre el IUL, su funcionamiento, beneficios, valor en efectivo, estrategias vinculadas a índices y aspectos importantes que debes conocer antes de tomar una decisión. La información correcta te permite avanzar con mayor confianza y claridad.
1. ¿Qué es un IUL?
Un Indexed Universal Life (IUL) es un seguro de vida permanente que combina un beneficio por fallecimiento con la posibilidad de acumular valor en efectivo. Parte de las primas puede contribuir al valor en efectivo después de cubrir los costos y cargos de la póliza. El crecimiento depende de la estrategia de indexación y de las condiciones del contrato.
2. ¿El IUL invierte directamente en el S&P 500?
No. Tu IUL no compra directamente acciones del S&P 500. Algunas pólizas utilizan índices como el S&P 500 como referencia para determinar cuánto interés puede acreditarse al valor en efectivo, de acuerdo con el método de indexación, participación, cap, spread y demás condiciones de la póliza.
3. ¿Qué pasa si el S&P 500 baja?
En algunas estrategias existe un piso de acreditación de 0%. Esto significa que, si el índice tiene un rendimiento negativo, la estrategia puede acreditar 0% de interés indexado en lugar de una tasa negativa. Sin embargo, esto no significa que el valor en efectivo nunca pueda disminuir, ya que los costos y cargos de la póliza continúan aplicándose.
4. ¿Cuánto puede crecer el valor en efectivo?
No existe una tasa de crecimiento fija. El resultado depende de factores como el desempeño del índice, el método de indexación, cap, participación, spread, primas, costos y cargos de la póliza. Las ilustraciones muestran valores proyectados, pero no deben interpretarse como una garantía de crecimiento futuro.
5. ¿Puedo acceder al dinero acumulado?
Sí, dependiendo de los términos de la póliza, puedes acceder al valor en efectivo mediante préstamos o retiros.
Esto puede darte flexibilidad para diferentes necesidades financieras. Sin embargo, los préstamos y retiros pueden reducir el valor en efectivo y/o el beneficio por fallecimiento, y los préstamos pueden generar intereses.
6. ¿Qué son los beneficios en vida?
Algunas pólizas pueden incluir beneficios en vida (living benefits) mediante determinados riders. Estos pueden permitir el acceso anticipado a una parte del beneficio por fallecimiento si el asegurado enfrenta determinadas condiciones, como ciertas enfermedades críticas, crónicas o terminales.
La disponibilidad, definición y requisitos dependen de la compañía y de la póliza contratada.
7. ¿Qué recibe mi familia si fallezco?
Mientras la póliza permanezca vigente y se cumplan sus condiciones, la compañía de seguros puede pagar a los beneficiarios el beneficio por fallecimiento establecido en la póliza.
Este beneficio puede ayudar a la familia a afrontar gastos como vivienda, deudas, educación, gastos finales y otras necesidades financieras.
8. ¿Cuánto cuesta un IUL?
No existe un precio único para un IUL. La prima depende de factores como edad, salud, monto de cobertura, objetivos, estructura de la póliza y criterios de suscripción de la compañía.
Durante una consulta podemos analizar tus objetivos y determinar qué tipo de estructura podría ser adecuada para tu situación.
9. ¿El IUL es una inversión?
No. Un IUL es principalmente un seguro de vida permanente.
Su valor en efectivo puede tener potencial de crecimiento y algunas estrategias utilizan índices de mercado como referencia para la acreditación de intereses. Sin embargo, no debes considerarlo como una inversión directa en el mercado de acciones.
10. ¿Un IUL es adecuado para mí?
Depende de tus objetivos financieros, necesidad de protección, presupuesto, edad, horizonte de tiempo y situación personal.
Un IUL puede ser una herramienta a considerar para personas que buscan combinar protección de vida, acumulación potencial de valor en efectivo y planificación financiera a largo plazo. La decisión debe basarse en una evaluación de tus necesidades y en los términos de una póliza específica.
11. ¿Necesito tener mucho dinero para comenzar?
No necesariamente. Las pólizas pueden estructurarse con diferentes niveles de prima y cobertura, dependiendo de tus objetivos, presupuesto y los requisitos de la compañía.
Lo importante es diseñar una póliza que sea adecuada y sostenible a largo plazo, en lugar de enfocarse únicamente en cuánto aportar inicialmente.
12. ¿Qué diferencia hay entre un IUL y una cuenta de inversión tradicional?
Un IUL combina seguro de vida permanente y acumulación de valor en efectivo, mientras que una cuenta de inversión está diseñada principalmente para invertir directamente en activos financieros.
En un IUL, algunas estrategias utilizan índices como el S&P 500 como referencia para acreditar intereses, sin invertir directamente en las acciones del índice. Además, la póliza puede ofrecer un beneficio por fallecimiento y, dependiendo del contrato, determinados beneficios en vida.
Cada herramienta tiene objetivos, costos, riesgos y características diferentes. Por eso, es importante evaluar cuál se adapta mejor a tus necesidades financieras.
CONÓCE AL ESPECIALISTA
DANIEL RODRÍGUEZ
Profesional Licenciado
CEO de Rodríguez Financial ™
Executive Director de Dolphin United ™
Mi misión es ayudar a familias, profesionales y empresarios a tomar decisiones financieras más inteligentes, utilizando estrategias de protección y acumulación de valor diseñadas para construir un futuro sólido y con propósito.
¿POR QUÉ TRABAJAR CONMIGO ?
01 — Educación antes que presión
Entiende el producto antes de tomar una decisión.
02 — Estrategias personalizadas
No todas las personas necesitan la misma estructura de protección.
03 — Transparencia
Conoce beneficios, costos, cargos, riesgos y limitaciones.
04 — Acompañamiento
El proceso no termina cuando se emite la póliza. Siempre estaré para servirte
TU FUTURO MERECE UNA ESTRATEGIA FINANCIERA DISEÑADA A TU MEDIDA
Agenda una reunión conmigo y conoce las opciones de protección patrimonial disponibles para ti y tu familia.
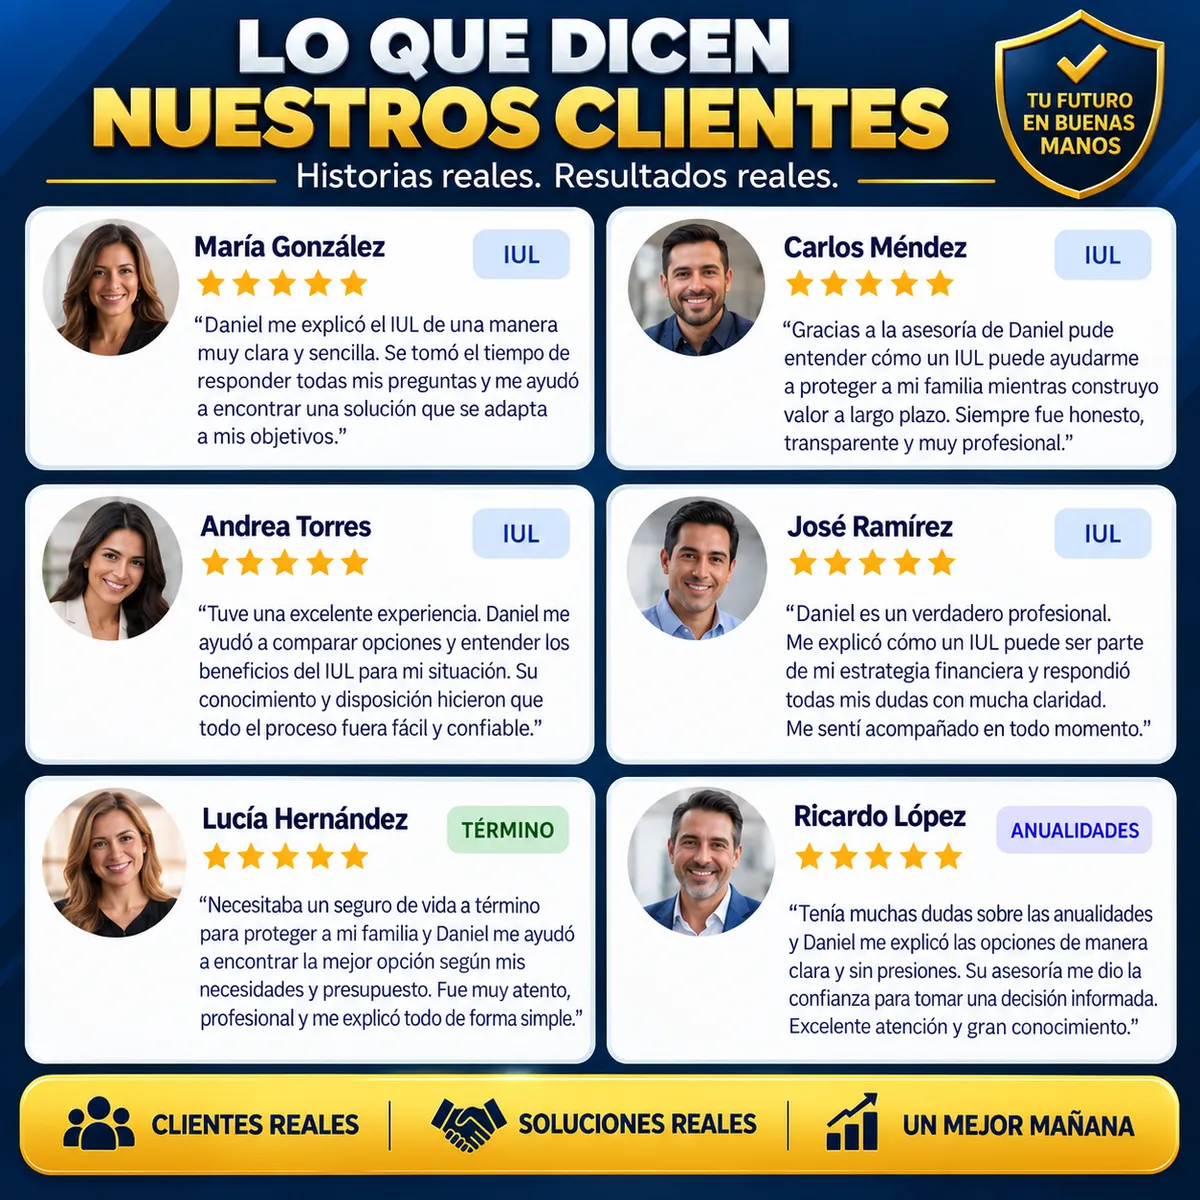
TESTIMONIOS
Aviso Legal: La información de este sitio es exclusivamente educativa e informativa y no constituye asesoría financiera, fiscal o legal ni garantiza resultados. Los productos, beneficios, costos, cargos, tasas de acreditación, límites y condiciones dependen de la póliza y compañía aseguradora. Las ilustraciones son hipotéticas y no garantizan resultados futuros. Revise siempre los documentos y términos oficiales de su póliza antes de tomar una decisión.
AVISO DE AFILIACIÓN: DJ Rodriguez Enterprises LLC DBA Rodriguez Financial es una agencia de seguros independiente asociada a Dolphin United y no es propiedad de, ni está afiliada, patrocinada, respaldada o asociada con Meta Platforms, Inc., Facebook, Instagram, Google LLC ni sus respectivas compañías afiliadas. Facebook, Instagram, Google y sus respectivos nombres, marcas y logotipos son propiedad de sus respectivos titulares.
© 2026 Rodriguez Financial - Dolphin United
All Rights Reserved,